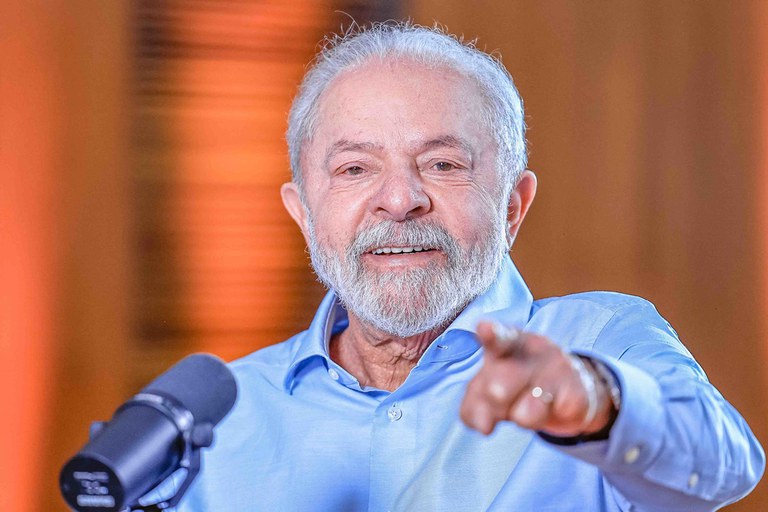
O presidente Lula (PT) assinou nesta 2ª feira (28.ago.23) uma medida provisória (MP) para taxar os rendimentos de fundos exclusivos, dos super-ricos no Brasil. Além disso, o Chefe do Executivo edereal enviou ao Congresso o projeto de lei sobre a tributação de rendimentos de brasileiros no exterior (que abrange as offshores, empresas sediadas fora do país de origem do controlador).
A medida foi assinada durante cerimônia no Palácio do Planalto. Estavam presentes o vice-presidente Geraldo Alckmin (PSB), os ministros Fernando Haddad (Fazenda), Luiz Marinho (Trabalho e Emprego) e líderes do Congresso Nacional. Também compareceu o presidente da Câmara dos Deputados, Arthur Lira (PP-AL), com quem o governo vem negociando uma reforma ministerial e com quem houve um ruído a respeito das offshore.
O texto da MP do Super-ricos determina que a cobrança será realizada duas vezes ao ano (‘come-cotas’), diferentemente do que ocorre atualmente, em que a tributação é realizada apenas no resgate. Será tributado com alíquota de 10% quem optar por iniciar a arrecadação em 2023. A previsão do governo é de arrecadar R$ 24 bilhões entre 2023 e 2026.
Os fundos exclusivos são aqueles em que há um único cotista. Eles exigem investimento mínimo de R$ 10 milhões, com custo de manutenção de até R$ 150 mil por ano.
Segundo estimativas do Governo Federal, há 2,5 mil brasileiros com recursos aplicados nesses fundos, que acumulam R$ 756,8 bilhões e respondem por 12,3% dos fundos no País.
Segundo o governo, a MP tem potencial de arrecadar R$ 3,21 bilhões em 2023 — valor a ser usado para compensar a perda de receitas decorrente do aumento do limite de isenção o Imposto de Renda da Pessoa Física (IRPF), em vigor desde 1º de maio. A MP sobre o salário mínimo foi aprovada e sancionada sem a então medida compensatória, sobre offshores.
Em 2024, a MP dos fundos tem previsão de gerar R$ 13,28 bilhões em receitas. A expectativa é arrecadar outros R$ 3,51 bilhões em 2025 e R$ 3,86 bilhões em 2026.
OFFSHORES E TRUSTS
Já o PL das Offshores e Trusts prevê tributação anual de rendimentos de capital aplicado no exterior (Offshores), com alíquotas progressivas de 0% a 22,5%. Atualmente, o capital investido no exterior é tributado apenas quando resgatado e remetido ao Brasil.
O texto introduz o conceito de tributação de Trusts, algo não tratado na legislação brasileira. Essa modalidade refere-se a uma relação jurídica em que o dono do patrimônio passa os seus bens para uma terceira pessoa administrar. Na prática, é uma medida de planejamento patrimonial, que reduz o pagamento de tributos e também favorece a distribuição de herança em vida.
A MP prevê a possibilidade de o contribuinte atualizar o valor de seus bens e direitos no exterior para o valor de mercado em 31 de dezembro de 2023 e tributar o ganho de capital pela alíquota de 10%, em lugar dos 15% previstos na legislação vigente. Tanto a MP quanto o PL serão enviados na sequência das assinaturas para apreciação do Congresso Nacional.
De acordo com o governo, em relação ao PL das Offshores, mais de R$ 1 trilhão (equivalente a cerca de US$ 200 bilhões) em ativos pertencentes a pessoas físicas está posicionado no exterior. O projeto foi enviado com urgência constitucional para a Câmara dos Deputados e tem potencial de arrecadação da ordem de R$ 7,05 bilhões em 2024, R$ 6,75 bilhões em 2025 e R$ 7,13 bilhões para 2026.
O texto propõe criar um regime uniforme e mais simples, defende o Ministério da Fazenda. As aplicações financeiras efetuadas no exterior estarão sujeitas a uma única tabela, que leva em considerações as faixas de rendimento dessa natureza auferidas pelo contribuinte.
Segundo o governo, a pessoa física com renda no exterior de até R$ 6 mil por ano estará sujeita à alíquota de 0%. Essa pode ser a situação das pessoas que têm utilizado contas bancárias estrangeiras remuneradas para arcar com pequenas despesas pessoais no exterior, por exemplo, em viagens internacionais.
A nova regra aplica-se aos resultados apurados pelas entidades controladas a partir de 1º de janeiro de 2024. Os resultados acumulados pelas entidades no exterior até 31 de dezembro de 2023, antes da entrada da nova regra de tributação, serão tributados somente no momento da efetiva disponibilização para a pessoa física.
ENTENDA O QUE HÁ EM CADA MEDIDA
Projeto de lei sobre offshores
- Prevê tributação anual de rendimentos de capital aplicado no exterior, com alíquotas progressivas de 0% a 22,5%. Hoje, tributação é aplicada apenas quando dinheiro é resgatado e remetido ao Brasil;
- Texto introduz conceito de tributação de trusts, algo não tratado na legislação brasileira. Essa modalidade refere-se a uma relação jurídica em que o dono do patrimônio passa os seus bens para uma terceira pessoa administrar;
- Possibilidade de contribuinte atualizar o valor de seus bens no exterior para o valor de mercado em 31 de dezembro de 2023 e tributar o ganho de capital pela alíquota de 10%, em lugar dos 15% previstos na legislação vigente;
- Projeto foi enviado com urgência constitucional para a Câmara dos Deputados e tem potencial de arrecadação de R$ 7,05 bilhões em 2024, R$ 6,75 bilhões em 2025 e R$ 7,13 bilhões em 2026.
Medida provisória sobre fundos exclusivos
- Taxação de 15% a 22,5% sobre rendimentos de fundos exclusivos;
- Cobrança será realizada duas vezes ao ano (mecanismo chamado de "come-cotas") -diferentemente do que ocorre atualmente, em que a tributação é realizada apenas no resgate;
- Será tributado com alíquota de 10% quem optar por iniciar a arrecadação em 2023; é necessário fazer o pagamento integral do imposto para ter direito ao benefício;
- Previsão do governo é de arrecadar R$ 24 bilhões entre 2023 e 2026.