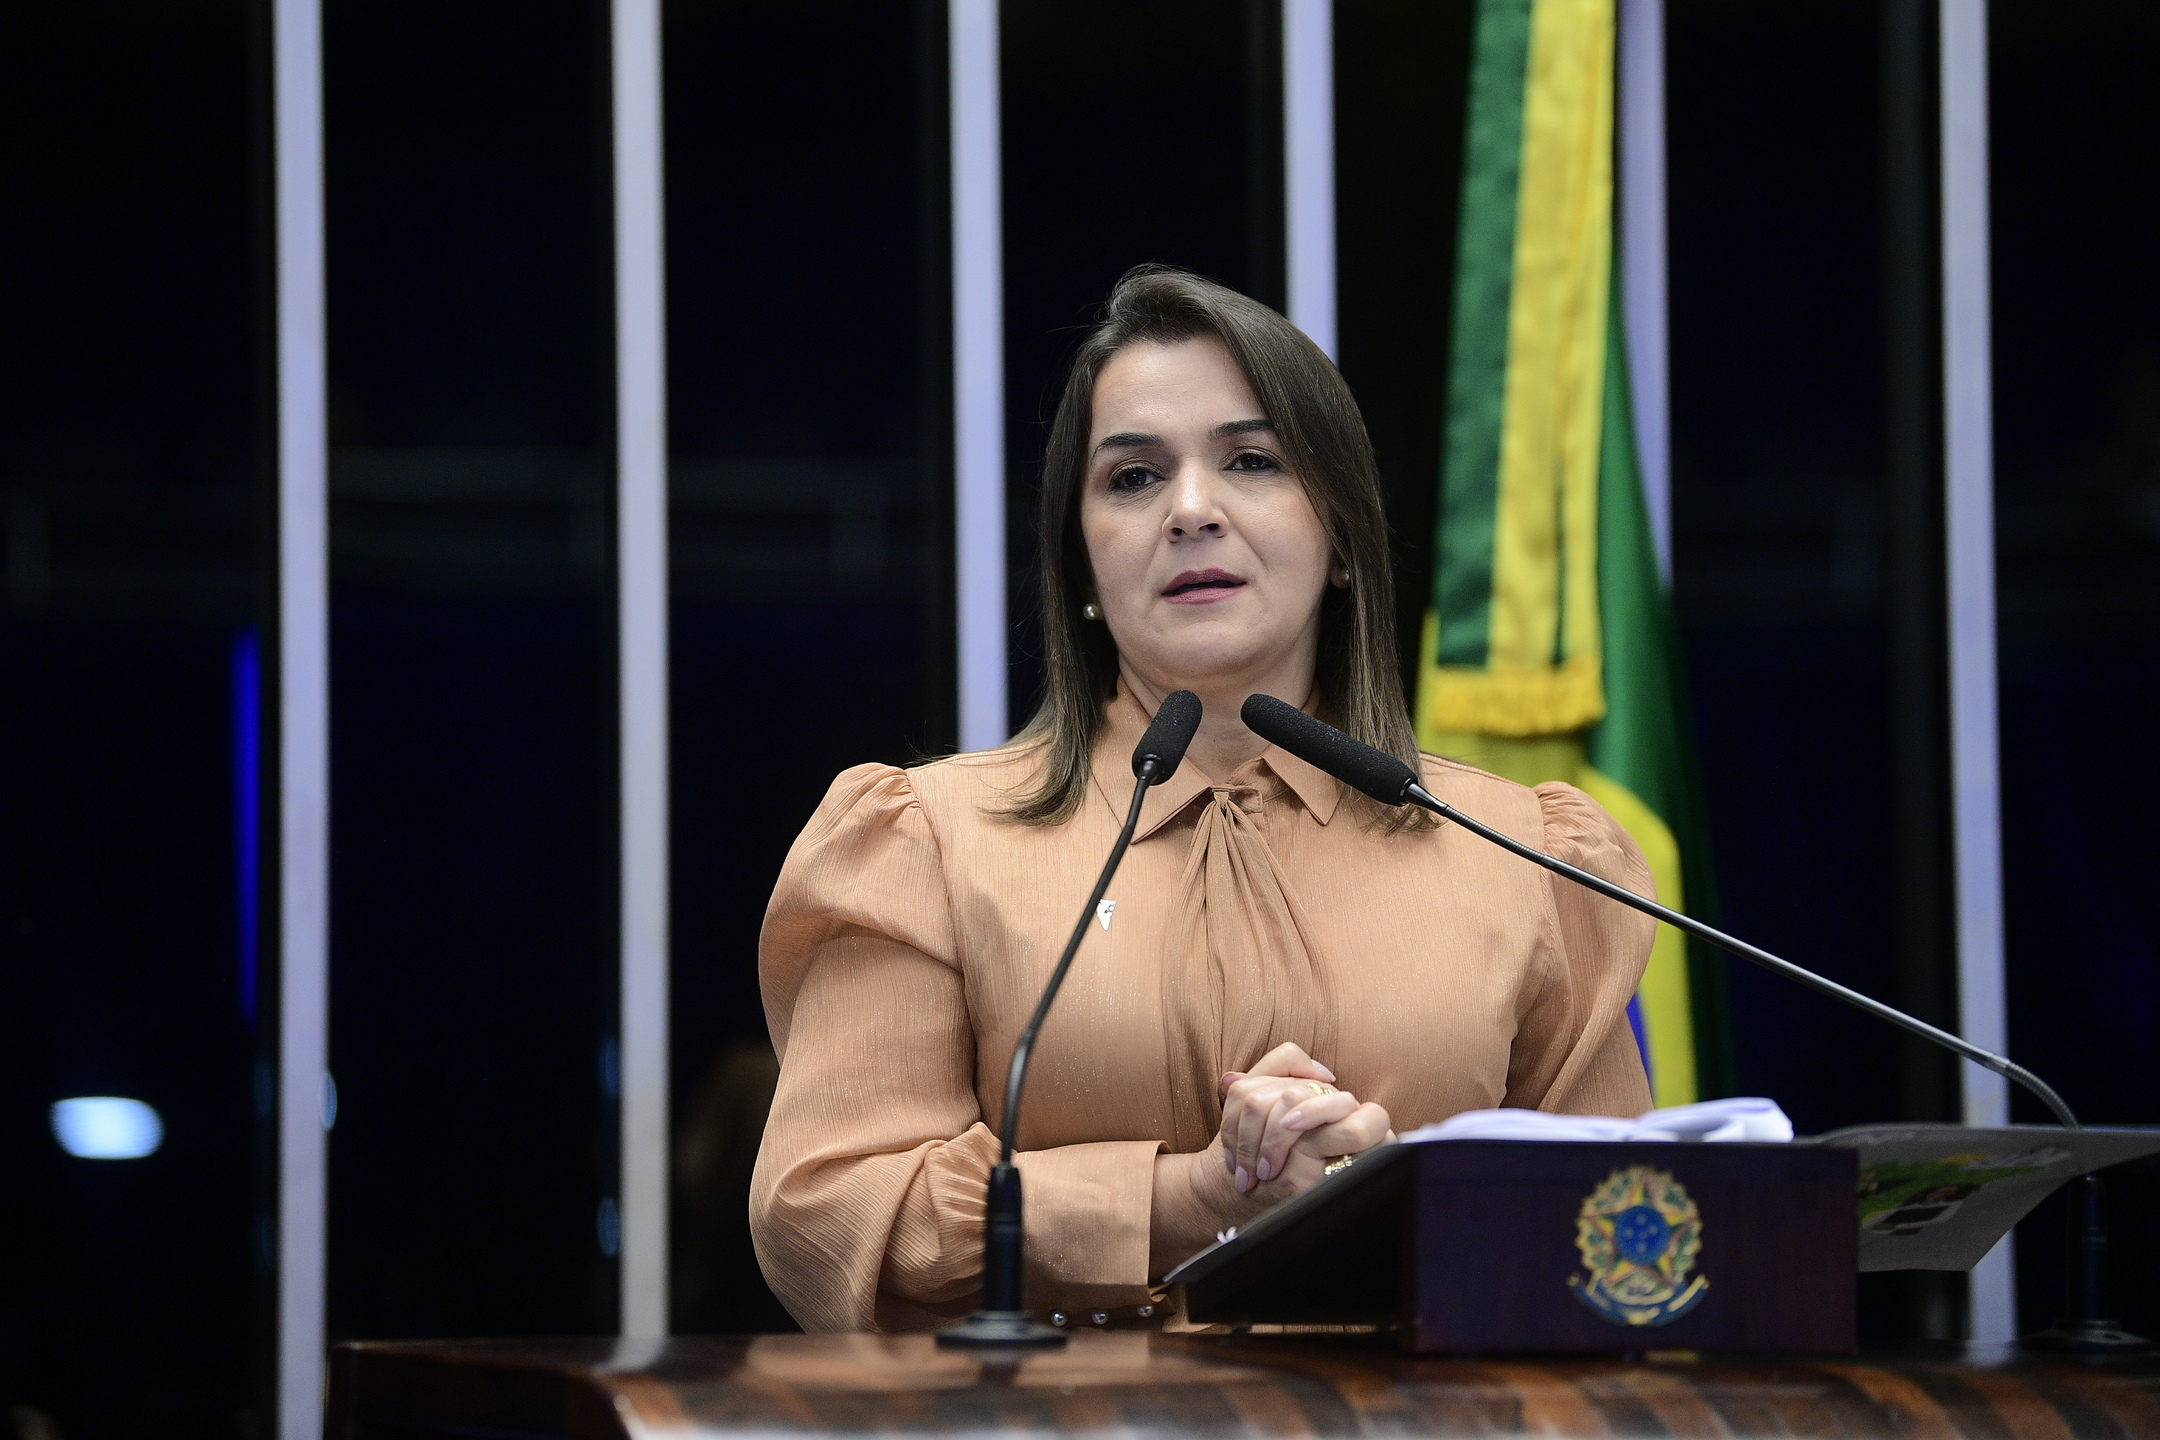
A Prefeita de Campo Grande (MS), Adriane Lopes (PP), representou todas as Prefeitas do país em um debate sobre a Reforma Tributária — PEC 45/2019 — nesta 5ª feira (28.set.23), no Senado Federal, em Brasília (DF).
Ela falou como integrante da Frente Nacional de Prefeitos (FNP) e defendeu cinco emendas apresentadas pela entidade. Veja mo final do texto.
A PEC já passou pela Câmara dos Deputados e deve ser votada em outubro no Senado.
A Prefeita afirmou que a reforma é complexa e que impactará grandiosamente os municípios. Ela defendeu a autonomia e o tratamento adequado para Campo Grande, assim como para todos os municípios.
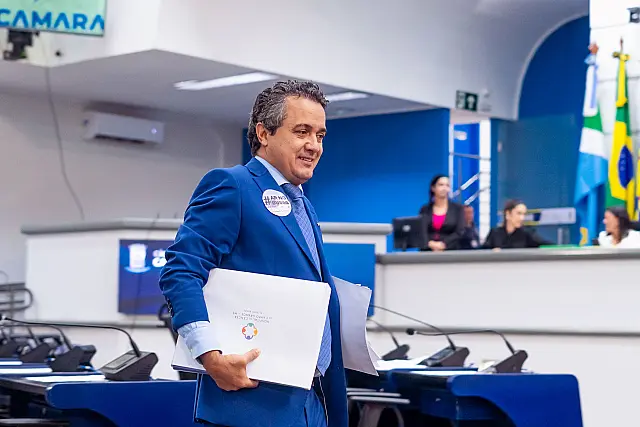
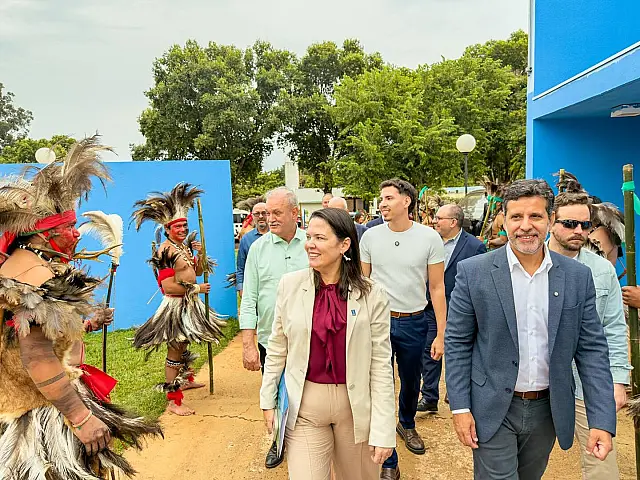
 (28.set.23) - Prefeita Adriane Lopes no Senado Federal com lideranças municipalistas. Foto: Reprodução
"Hoje é um dia histórico para o nosso país. Nós que somos municipalistas estamos aqui defendendo as nossas cidades. Pelo que vejo, sou a única Prefeita aqui, representando todas as Prefeitas. Somos 27 capitais, sendo duas governadas por mulheres. Tenho a honra de estar aqui defendendo a Capital de Mato Grosso do Sul. Essa reforma é muito complexa e vai impactar de forma grandiosa os municípios. Com atenção ao pacto federativo, que garante autonomia das cidades, nesse contexto vem buscar a garantia da autonomia e do tratamento adequado para Campo Grande, mas também para todo os municípios. A nossa Capital tem um perfil socioeconômico especifico e essa condição precisa ser considerada neste momento, assim como todos os entes federados. Acredito que a palavra chave para essa discussão seja autonomia e a garantia do atendimento aos serviços prestados pela Capital. Venho aqui defender as emendas que a FNP em outra reunião apresentou ao relator da PEC, o senador Eduardo Braga", discursou a Prefeita no plenário do Congresso.
A FNP apresentou cinco pontos para a PEC, incluindo a conversão da parcela municipal no IBS estadual em IBS municipal e a garantia do percentual mínimo de participação dos municípios no bolo tributário.
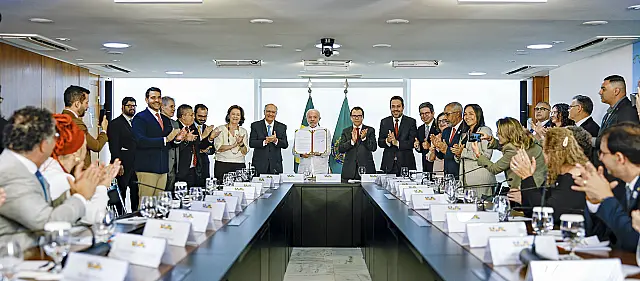
 (28.set.23) - Plenário do Senado Federal durante sessão de debates temáticos para discutir a reforma tributária (PEC 45/2019) com prefeitos. À mesa, presidente do Senado Federal, senador Rodrigo Pacheco (PSD-MG). Foto: Pedro França/Agência Senado
Durante o debate, o presidente do Senado, Rodrigo Pacheco, ressaltou a importância de ouvir os municípios e todos os setores da sociedade para elaborar um texto factível, seguro e equilibrado. "A PEC 45/2019, que trata da reforma tributária, é a matéria de natureza econômica mais importante que hoje se encontra em tramitação no Congresso Nacional", disse Pacheco.
Adriane ainda acrescentou que a cidade tem um perfil socioeconômico específico e que essa condição precisa ser considerada neste momento. Ela também destacou que a Rota Bioceânica impactará diretamente a cidade e que a Reforma Tributária impactará diretamente a oferta de serviços. "Em Mato Grosso do Sul, 1/3 da população está na Capital. Os 78 municípios do estado precisam dos serviços ofertados em Campo Grande. Estamos vivendo um tempo oportuno, uma Rota Bioceânica, que vai impactar diretamente a nossa cidade, que hoje, sendo a Capital, acreditamos que vai alavancar o desenvolvimento para região central do Brasil, nessa nova oportunidade comercial que acontece. Em um curto espaço de tempo seremos impactados por um desenvolvimento nunca visto. Estamos preocupados com a Reforma Tributária, que impacta diretamente a oferta de serviços. A nossa preocupação será onde Campo Grande será atingida nesse contexto. Mudam as proporções, mas os problemas são os mesmos”, acrescentou a Prefeita.
 (28.set.23) - Adriane Lopes esteve como representante municipal em debate sobre a Reforma Tributária no Senado Federal. Foto: Reprodução
A gestora campo-grandense defendeu as emendas apresentadas e afirmou que a palavra-chave para essa discussão é autonomia e a garantia do atendimento aos serviços prestados pela Capital.
A FNP propôs cinco pontos para a PEC, incluindo a garantia do percentual mínimo de participação dos municípios no bolo tributário e a conversão da parcela municipal no IBS estadual em IBS municipal.
Veja a seguir os cinco pontos apresentados pela FNP:
1) Conversão da parcela municipal no IBS estadual (atual Cota-Parte do ICMS) em IBS municipal
Com a extinção do ICMS, perde-se o propósito da cota-parte municipal, mecanismo pelo qual os governos locais ficam na dependência de transferências estaduais. Assim, propõem-se converter em IBS municipal a participação dos municípios no IBS estadual. Essa medida confere maior governabilidade das cidades sobre suas receitas, em geral, e do IBS, em particular.
2) Aprimoramento da governança do Conselho Federativo
Assegurar a participação paritária com os estados, a rotatividade na presidência e a representatividade por porte populacional das cidades. Além disso, define regras claras para lançamento, cobrança, fiscalização e recursos (litígios tributários).
3) Retenção do IBS na fonte nas aquisições de bens e serviços pelos municípios
Garantir a retenção do IBS na fonte em todas as compras governamentais de bens e serviços realizadas pelos entes.
4) Garantir percentual mínimo de participação dos municípios no bolo tributário
Apesar de os municípios estarem conquistando gradativamente maior participação nas receitas disponíveis do bolo tributário nacional, suas responsabilidades no financiamento e execução das políticas públicas têm aumentado em ritmo mais acelerado. Para evitar o colapso da oferta de serviços públicos, propõem-se a instituição de dispositivo constitucional que estabeleça um patamar mínimo de 25% de participação dos municípios na receita tributária disponível. Caso se verifique que a participação do conjunto dos municípios ficou abaixo do piso estabelecido, União e estados deverão compensar a eventual diferença.
5) Garantir serviços essenciais disciplinando o pagamento de precatório:
O pagamento de precatórios ainda é um desafio para os entes. Muitos encontram-se em grave situação financeira em função do elevado comprometimento das suas receitas com o pagamento dessas determinações judiciais. Propõe-se dispositivo que discipline esses pagamentos, instituindo-se limite de comprometimento da Receita Corrente Líquida e, excepcionalmente, alternativas de fontes de financiamento desses passivos.